Domain datenautobahnen.de kaufen?
Wir ziehen mit dem Projekt
datenautobahnen.de um.
Sind Sie am Kauf der Domain
datenautobahnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain datenautobahnen.de kaufen?
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
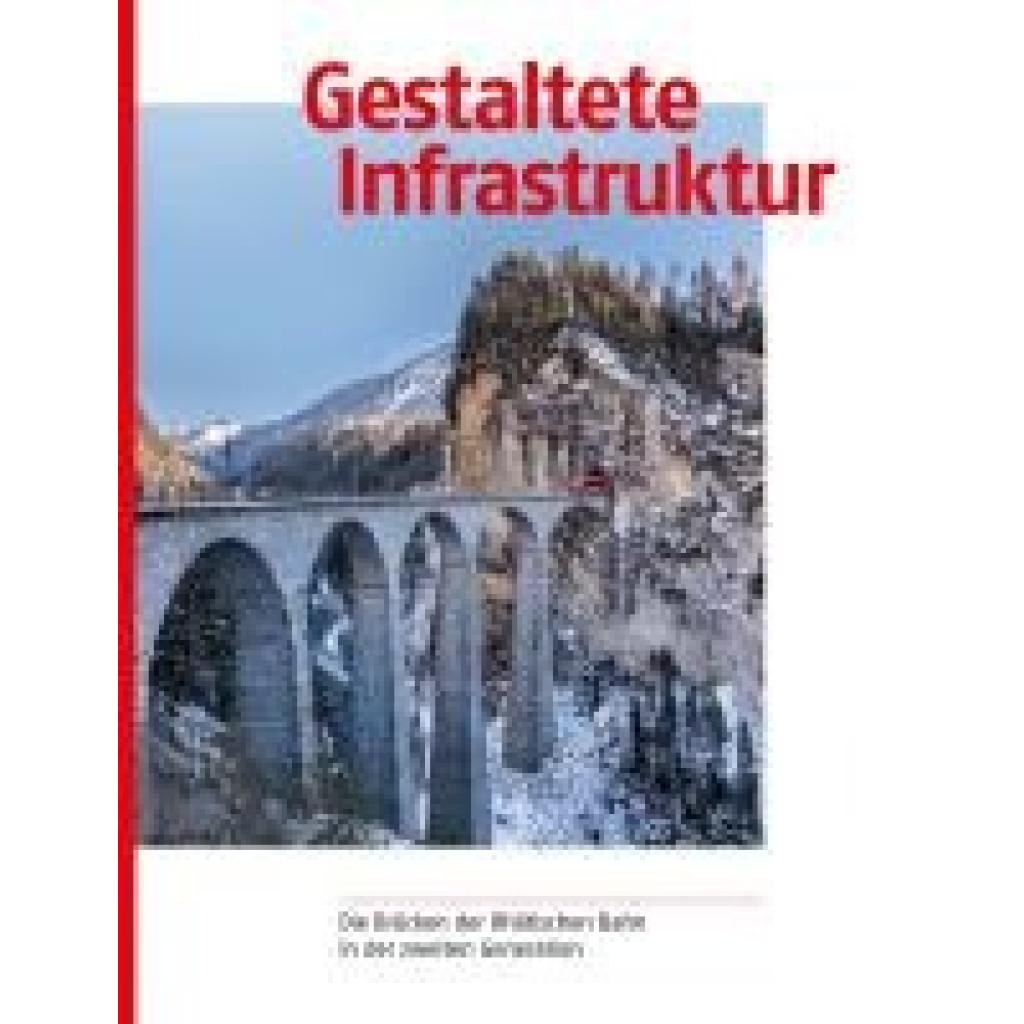
Baumann, Karl: Gestaltete InfrastrukturGestaltete Infrastruktur , Die Brücken der Rhätischen Bahn in der zweiten Generation , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Autoren: Baumann, Karl~Hegner-van Rooden, Clementine, Seitenzahl/Blattzahl: 240, Abbildungen: 130 farbige und 50 s/w-Abbildungen, Keyword: Aldo Chitvanni; Andreas Galmarini; Balz Amrein; Brückenbau; Christian Florin; Claudio Tschuor; Clementine Hegner-van Rooden; Eisenbahn; Eisenbahnbrücken; Erhalt und Erneuerung; Franz Looser; Fredy Fanger; Gabriel Derungs; Gebirgsbahn; Graubünden; Infrastruktur; Ingenieurbau; Jürg Conzett; Karl Baumann; Landwasserviadukt; Langwieserviadukt; Markus Schneider; Michael Egger; Monika Schenk; Nicola Pitaro; Rafael Wyrsch; Renato Fasciati; Rhätische Bahn; Schweiz; UNESCO Welterbe Albulabahn; UNESCO Welterbe Berninabahn, Fachschema: Graubünden~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 232, Höhe: 24, Gewicht: 1672, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAN Kabel Netzwerk Internet Verbindung CAT 5 RJ 45 Stecker 2-fach geschirmt grau Wentronic 50878Beschreibung CAT 5e Netzwerkkabel mit doppelt geschirmten Twisted-Pair-Kabel, paarfolge nach EIA/TIA 568, angespitzter Knickschutzhülle und vergoldeten Kontaktflächen. Geeignet für alle Patchfelder. Details • Länge: 20,0m • Farbe: grau • Standard: CAT 5e • Schirmungsmaß: SF/UTP • Innenleiter: 4x2xAWG 26/7 CCA • Isolierung: PVC Länge: 20,0m Farbe: grau Standard: CAT 5e Schirmungsmaß: SF/UTP Innenleiter: 4x2xAWG 26/7 CCA7,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Was bedeutet ein Verlustvortrag?
Was bedeutet ein Verlustvortrag? Ein Verlustvortrag bezieht sich auf einen steuerlichen Verlust, der in einem Jahr entstanden ist und in folgenden Jahren mit Gewinnen verrechnet werden kann, um Steuern zu sparen. Der Verlustvortrag ermöglicht es Unternehmen und Privatpersonen, Verluste auszugleichen und somit ihre Steuerlast zu reduzieren. Dieser Mechanismus dient dazu, die steuerliche Belastung zu glätten und Unternehmen in schwierigen Zeiten zu unterstützen. Verlustvorträge können über mehrere Jahre hinweg genutzt werden, um die Steuerlast zu minimieren. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **

Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baumann, Karl: Gestaltete InfrastrukturGestaltete Infrastruktur , Die Brücken der Rhätischen Bahn in der zweiten Generation , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Autoren: Baumann, Karl~Hegner-van Rooden, Clementine, Seitenzahl/Blattzahl: 240, Abbildungen: 130 farbige und 50 s/w-Abbildungen, Keyword: Aldo Chitvanni; Andreas Galmarini; Balz Amrein; Brückenbau; Christian Florin; Claudio Tschuor; Clementine Hegner-van Rooden; Eisenbahn; Eisenbahnbrücken; Erhalt und Erneuerung; Franz Looser; Fredy Fanger; Gabriel Derungs; Gebirgsbahn; Graubünden; Infrastruktur; Ingenieurbau; Jürg Conzett; Karl Baumann; Landwasserviadukt; Langwieserviadukt; Markus Schneider; Michael Egger; Monika Schenk; Nicola Pitaro; Rafael Wyrsch; Renato Fasciati; Rhätische Bahn; Schweiz; UNESCO Welterbe Albulabahn; UNESCO Welterbe Berninabahn, Fachschema: Graubünden~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 232, Höhe: 24, Gewicht: 1672, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Was bedeutet ein Verlustvortrag?
Was bedeutet ein Verlustvortrag? Ein Verlustvortrag bezieht sich auf einen steuerlichen Verlust, der in einem Jahr entstanden ist und in folgenden Jahren mit Gewinnen verrechnet werden kann, um Steuern zu sparen. Der Verlustvortrag ermöglicht es Unternehmen und Privatpersonen, Verluste auszugleichen und somit ihre Steuerlast zu reduzieren. Dieser Mechanismus dient dazu, die steuerliche Belastung zu glätten und Unternehmen in schwierigen Zeiten zu unterstützen. Verlustvorträge können über mehrere Jahre hinweg genutzt werden, um die Steuerlast zu minimieren. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAN Kabel Netzwerk Internet Verbindung CAT 5 RJ 45 Stecker 2-fach geschirmt grau Wentronic 50878Beschreibung CAT 5e Netzwerkkabel mit doppelt geschirmten Twisted-Pair-Kabel, paarfolge nach EIA/TIA 568, angespitzter Knickschutzhülle und vergoldeten Kontaktflächen. Geeignet für alle Patchfelder. Details • Länge: 20,0m • Farbe: grau • Standard: CAT 5e • Schirmungsmaß: SF/UTP • Innenleiter: 4x2xAWG 26/7 CCA • Isolierung: PVC Länge: 20,0m Farbe: grau Standard: CAT 5e Schirmungsmaß: SF/UTP Innenleiter: 4x2xAWG 26/7 CCA7,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Renkforce Glasfaser RJ45 (Netzwerk Zubehör), Zubehör NetzwerkDer Renkforce RF-4581874 CAT 6, SC Duplex Netzwerk-Medienkonverter ist eine leistungsstarke Lösung zur Umwandlung von LAN-Kabel-basierten Netzwerkdaten in Glasfasersignale und umgekehrt. Mit einer Übertragungsgeschwindigkeit von bis zu 1.000 MBit/s ermöglicht dieser Medienkonverter eine effiziente und zuverlässige Netzwerkverbindung. Er ist ideal für Anwendungen, die eine hohe Bandbreite und schnelle Datenübertragungen erfordern. Der kompakte Aufbau des Geräts erleichtert die Integration in bestehende Netzwerkinfrastrukturen, während die einfache Bedienung durch die mitgelieferte Anleitung unterstützt wird. Der Medienkonverter ist für den Einsatz in verschiedenen Netzwerkumgebungen geeignet und bietet eine robuste Leistung, die den Anforderungen moderner Netzwerke gerecht wird. - Umwandlung von LAN-Daten in Glasfasersignale und umgekehrt - Unterstützt Gigabit Ethernet mit bis zu 1.000 MBit/s - Kompakte Bauweise für einfache Integration in Netzwerke - Lieferumfang umfasst eine Bedienungsanleitung zur Unterstützung bei der Installation.52,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steinberg BackboneSteinberg Backbone (ESD); virtuelles Instrument; Drum-Re-Synthesizer zur Erstellung eigener Drumsounds; bis zu 8 Layer pro Instrument mit subtraktiver Synthese, Sample-Decomposition und Re-Synthese; tonale und geräuschhafte Bestandteile separat bearbeitbar; zwei vollständig routbare Effekt-Busse mit je 8 Effekt-Slots; integrierter Sample-Export mit Drag-and-Drop für Clips und einzelne Layer; 250 Werks-Presets mit Kicks, Snares, Claps, Hi-Hats, Toms und mehr; verbesserter Re-Synthese-Algorithmus mit Stereo-Unterstützung und reduzierten Artefakten; integrierte DrumGAN-Engine von Sony CSL zur KI-basierten Generierung und Variation von Kicks, Snares und Becken; direkte Wellenformbearbeitung mit flexiblen Start-/Endmarkern und Normalisierungs-Gain als editierbarer Parameter139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.